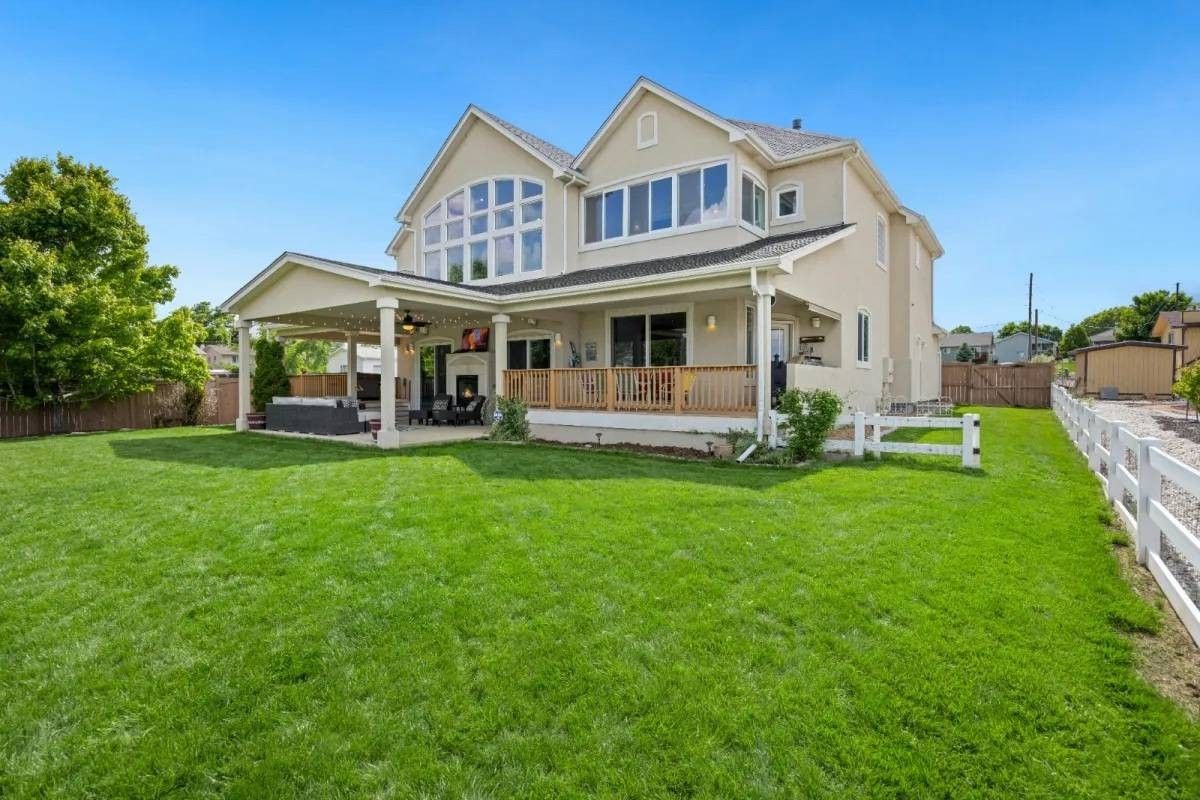
ابوظبي - ياسر ابراهيم - الأربعاء 28 أكتوبر 2026 03:36 مساءً - لطالما ارتبط امتلاك منزل في الولايات المتحدة بما يُعرف بـ«الحلم الأميركي»، بوصفه رمزاً للاستقرار والأمان المالي وبناء المستقبل، حتى أصبح المنزل المحاط بسياج أبيض صورة تقليدية تجسد هذا الطموح. لكن تحقيق هذا الحلم بات أكثر صعوبة بالنسبة إلى شريحة واسعة من الأميركيين، في ظل ارتفاع أسعار العقارات وتزايد تكاليف المعيشة وتشدد فرص الحصول على التمويل العقاري.
اتساع الفجوة
وبحسب استطلاع «الحلم الأميركي لعام 2025» الذي أجرته منصة «إنفستوبيديا»، يرى 77 % من المستهلكين أن امتلاك منزل أصبح أصعب اليوم مقارنة بالأجيال السابقة.
كما يخشى 41% من المشاركين الذين يطمحون إلى شراء منزل ألا يتمكنوا من تحمّل تكلفته في المستقبل، في مؤشر يعكس اتساع الفجوة بين الرغبة في التملك والقدرة المالية على تحقيقها.
ولا تقتصر المشكلة على ارتفاع ثمن المنزل عند الشراء، بل تمتد إلى الأعباء المستمرة المرتبطة به، من أقساط الرهن العقاري والضرائب والتأمين إلى فواتير الخدمات والصيانة. وهو ما يطرح تساؤلاً متزايداً: هل لا يزال امتلاك المنزل جزءاً واقعياً من الحلم الأميركي، أم أصبح هدفاً مؤجلاً بالنسبة إلى أعداد متزايدة من الشباب؟
الظروف الاقتصادية
تتصدر الظروف الاقتصادية قائمة العوائق أمام تحقيق الحلم الأميركي؛ إذ عدّها 75% من المشاركين في الاستطلاع أكبر تحدٍّ يواجههم. وجاء ارتفاع أسعار المنازل في المقدمة بنسبة 58%، تليه زيادة تكاليف المعيشة بنسبة 51%، ثم ارتفاع أسعار الفائدة على القروض العقارية بنسبة 47%.
وقال جوش بودين، النائب الأول لرئيس شركة «بيركاديا»، إن أسعار المنازل المنفردة ارتفعت بنحو 60% منذ الفترة السابقة لجائحة كوفيد-19، في حين صعد متوسط أسعار الفائدة على الرهن العقاري من مستويات تراوحت بين 3% و4% تقريباً إلى مستويات تدور حول 6% و7%.
ولا تقف الضغوط عند هذا الحد، فقد ارتفعت تكاليف امتلاك المنزل، بما فيها الضرائب والتأمين والمرافق والصيانة، بوتيرة مماثلة للتضخم أو أعلى منه في بعض الحالات، وفقاً لبودين. وفي المقابل، لم تواكب الزيادات في الأجور هذا التصاعد في النفقات، ما جعل شراء منزل والمحافظة عليه عبئاً مالياً أكبر على المشترين المحتملين.
5 أضعاف
وتكشف الأرقام حجم الفجوة بين أسعار العقارات والدخل، ففي عام 2024، بلغ السعر الوسيط للمنزل المنفرد في الولايات المتحدة ما يعادل خمسة أضعاف وسيط دخل الأسرة، بعدما كانت النسبة أقل من ثلاثة أضعاف خلال تسعينيات القرن الماضي.
هاجس
على الرغم من أن القدرة على تحمّل الأسعار تمثل الهاجس الأبرز للمشترين، فإن محدودية المعروض من المساكن تُعد عاملاً أساسياً آخر في تعقيد الأزمة. فقلة المنازل المتاحة، خصوصاً الوحدات الملائمة للمشترين للمرة الأولى، تزيد المنافسة وترفع الأسعار، ما يضيّق الخيارات أمام أصحاب الدخول المتوسطة والشباب.
وقال سكوت مينارد، رئيس شركة «هومز بيلت فور أميركا»، إن جوهر المشكلة يكمن في نقص المعروض، موضحاً أن استمرار عدم بناء عدد كافٍ من المنازل ذات الأسعار المناسبة للمشترين الجدد يجعل دخولهم إلى السوق أكثر صعوبة، بصرف النظر عن تحركات الأسعار والفائدة.
العجز السكني
ووفقاً للأرقام الواردة في التقرير، اتسع العجز السكني في الولايات المتحدة بنحو 159 ألف منزل خلال عام 2023، ليصل إلى قرابة 4.7 ملايين وحدة، على الرغم من الطفرة التي شهدها قطاع البناء بعد الجائحة.
كما يسهم تمسك عدد من مالكي المنازل بعقاراتهم في تقليص المعروض المتاح للبيع؛ إذ يفضّل بعضهم الاحتفاظ بقروضهم العقارية القديمة ذات الفوائد المنخفضة بدلاً من الانتقال إلى منزل جديد بقرض أعلى تكلفة. وفي الوقت نفسه، يشتري مستثمرون مؤسسيون بعض العقارات بهدف إعادة بيعها أو تأجيرها لتحقيق الأرباح، ما يقلل عدد الوحدات التي يمكن أن يتنافس عليها المشترون الأفراد، بحسب كولين ألين، المدير التنفيذي لتحالف مالكي العقارات الأميركيين.
الشباب الأكثر تأثراً
تبدو تداعيات الأزمة أكثر وضوحاً لدى جيلي «زد» و«الألفية»، اللذين يواجه أفرادهما تحديات متداخلة تشمل محدودية الدخل في المراحل الأولى من المسار المهني، والديون الدراسية، وارتفاع تكاليف الحياة.
ويخشى 41% من أفراد الجيل «زد» و42% من جيل الألفية الذين يحلمون بامتلاك منزل ألا يتمكنوا من شرائه أبداً، وفقاً للاستطلاع.
وتنعكس هذه الصعوبات على توقيت دخول سوق العقارات، إذ بلغ متوسط عمر مشتري المنزل للمرة الأولى في الولايات المتحدة مستوى قياسياً وصل إلى 38 عاماً في عام 2024، بزيادة ثلاث سنوات مقارنة بعام 2023، بعدما كان المشترون للمرة الأولى في أواخر العشرينيات من العمر تقريباً منذ ثمانينيات القرن الماضي.
وتشير هذه التحولات إلى أن امتلاك المنزل لم يعد بالضرورة خطوة مبكرة في حياة الفرد، بل أصبح هدفاً قد يتطلب سنوات أطول من الادخار والتخطيط، وربما إعادة ترتيب الأولويات المالية.
على الرغم من صعوبة المشهد، فإن بعض الخطوات العملية قد تساعد الراغبين في الشراء على تحسين فرصهم، شريطة أن تتناسب الخطة مع الدخل والالتزامات والظروف الشخصية.
أولاً: الادخار بخطة واضحة، حيث يساعد تحديد ميزانية شهرية مخصصة للدفعة المقدمة وتكاليف الشراء على بناء مدخرات تدريجية، مع الاحتفاظ باحتياطي للطوارئ وعدم استنزاف جميع الأموال المتاحة عند إتمام الصفقة.
ثانياً: تحسين السجل الائتماني إذ يمكن أن يسهم الالتزام بسداد الديون والفواتير في الوقت المحدد، وتقليل أرصدة البطاقات الائتمانية، ومراجعة التقارير الائتمانية بحثاً عن الأخطاء، في تحسين فرص الحصول على تمويل بشروط ملائمة. وتختلف النتائج وفقاً لتقييم المقرض والوضع المالي لكل متقدم.
ثالثاً: توسيع نطاق البحث، فقد يتيح النظر في مناطق أقل تكلفة، أو منازل أصغر، أو عقارات تحتاج إلى تحسينات محدودة، خيارات لا تظهر عند حصر البحث في الأحياء الأعلى سعراً. لكن ينبغي احتساب تكاليف التنقل والإصلاحات والصيانة قبل اتخاذ القرار.
رابعاً: دراسة بدائل التمويل والتملك، حيث يمكن البحث عن برامج مساعدة المشترين للمرة الأولى، أو مقارنة عروض المقرضين، أو استكشاف خيارات شراء منزل مع شريك أو أحد أفراد الأسرة، إذا كانت مناسبة. ويجب فهم الالتزامات القانونية والمالية المشتركة قبل الإقدام على هذه الخطوة.
خامساً: حساب التكلفة الحقيقية إذ لا يكفي أن يكون القسط الشهري قريباً من قيمة الإيجار؛ إذ ينبغي احتساب الضرائب والتأمين والصيانة والمرافق ورسوم التمويل، إلى جانب الالتزامات الأخرى. كما يُستحسن اختبار قدرة الميزانية على تحمّل النفقات غير المتوقعة أو تغير الدخل.
إعادة النظر
لا تعني صعوبة التملك بالضرورة التخلي عنه، لكنها تدفع إلى إعادة النظر في توقيته وأولوياته وشروط تحقيقه. فشراء منزل لا يمثل النجاح المالي الوحيد، كما أن السعي إلى التملك بأي ثمن قد يعرّض صاحبه لضغوط مالية طويلة الأمد.
وتكمن الخطوة الأهم في تحديد ما إذا كان شراء المنزل يتوافق فعلاً مع الأهداف الشخصية والقدرة المالية، أم أن الاستئجار في مرحلة معينة يمنح مرونة أكبر ويساعد على بناء المدخرات وتقليل المخاطر.
وفي ظل ارتفاع الأسعار والفوائد ونقص المعروض، لم يعد السؤال بالنسبة إلى كثير من الأميركيين مقتصراً على المنزل الذي يريدون شراءه، بل أصبح يدور حول إمكانية امتلاكه من الأساس، والوقت الذي يحتاجون إليه لتحقيق هذا الهدف دون التضحية باستقرارهم المالي.