ابوظبي - ياسر ابراهيم - الأحد 15 نوفمبر 2026 01:36 مساءً - شهد قطاع التأمين في دولة الإمارات تحولاً كبيراً خلال العقدين الماضيين، مع تطور الأطر التنظيمية واتساع نطاق التغطية التأمينية، وصولاً إلى بناء منظومة صحية واسعة تشمل مختلف إمارات الدولة، في خطوة عززت مكانة التأمين باعتباره أحد المكونات الأساسية لجودة الحياة واستقرار بيئة الأعمال. ومع اكتمال تطبيق التأمين الصحي الإلزامي على العاملين في القطاع الخاص والعمالة المساعدة في الإمارات السبع مطلع عام 2025، تدخل الصناعة مرحلة جديدة تتجاوز توسيع قاعدة المستفيدين إلى تعزيز كفاءة الإنفاق وضمان استدامة التغطية، في ظل ارتفاع تكاليف الرعاية الطبية وتزايد الحاجة إلى تطوير نماذج أكثر فاعلية لإدارة المطالبات والمخاطر الصحية.
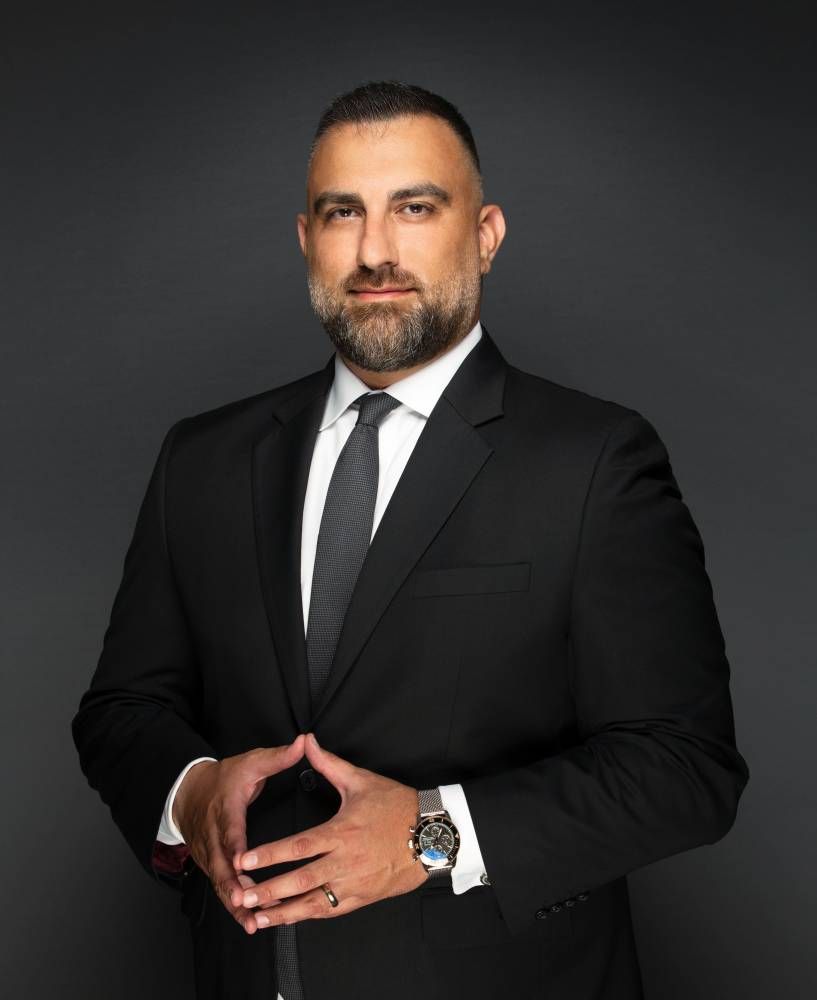
وقال جورج شدياق، الرئيس التنفيذي لشركة «ضمانة القابضة»: إن استكمال تطبيق التأمين الصحي الإلزامي يمثل محطة مهمة في مسيرة تطور القطاع، التي بدأت في أبوظبي قبل نحو عشرين عاماً، ثم امتدت إلى دبي عام 2014، مشيراً إلى أن التأمين الصحي يستحوذ على حصة تقارب نصف إجمالي الأقساط المكتتبة في سوق التأمين المحلية خلال العام الماضي، وفق بيانات مصرف الإمارات العربية المتحدة المركزي.
وأوضح أن التحدي الرئيسي في المرحلة المقبلة يتمثل في المحافظة على مكتسبات التغطية الصحية، بالتوازي مع احتواء الزيادة في تكاليف الخدمات الطبية، لافتاً إلى أن تقديرات شركة «آون» تشير إلى ارتفاع تكاليف المزايا الطبية للموظفين في منطقة الشرق الأوسط وأفريقيا بنسبة 12.2 % خلال عام 2027، بوتيرة تتجاوز التضخم.
الوقاية وإدارة المطالبات
وأكد شدياق أن شركات التأمين تمتلك دوراً محورياً في تحسين كفاءة الإنفاق من خلال تحليل بيانات المطالبات وتحديد الأمراض الأكثر استحواذاً على النفقات الطبية. وأشار إلى أن بيانات «سايكوهلث»، الذراع المتخصصة بالتأمين الصحي التابعة لـ«ضمانة»، تظهر تصدر ارتفاع ضغط الدم والسكري والكوليسترول قائمة المطالبات بصورة مستمرة منذ سنوات.
وشدد على أهمية الفحوص المنتظمة وبرامج متابعة الأمراض المزمنة والكشف المبكر، للحد من المضاعفات التي قد تستدعي علاجات مكلفة أو دخول المستشفيات، مؤكداً أن الاستثمار في الوقاية ينعكس إيجاباً على النتائج الصحية ويخفض النفقات على المدى الطويل.
وفيما يتعلق بإدارة المطالبات، أشار إلى أهمية تسريع إجراءات البت وتعزيز الشفافية، موضحاً أن قواعد المطالبات التي بدأ تطبيقها في دبي في نوفمبر 2025 حددت مهلة تصل إلى 45 يوماً للبت في المطالبة الأولى، مع إلزام شركات التأمين بتوضيح مبررات قراراتها.
شراكات طويلة الأمد
ودعا شدياق أصحاب العمل إلى التعامل مع التأمين الصحي باعتباره استثماراً طويل الأجل في صحة الموظفين واستقرار الأعمال، وليس تكلفة سنوية يعاد التفاوض بشأنها عند كل تجديد. وأوضح أن استمرارية العلاقة بين صاحب العمل وشركة التأمين تتيح فهماً أفضل للاحتياجات الصحية، وتساعد على وضع ميزانيات أكثر دقة وتطوير برامج الوقاية والمتابعة.
واستشهد بتجربة الشركة مع أحد عملائها، التي امتدت تسع سنوات من التجديد المتواصل، وأسهمت في تطوير برامج تشمل التطعيم السنوي ضد الإنفلونزا والفحوص الدورية ومتابعة أصحاب الأمراض المزمنة، مشيراً إلى أن تغيير شركة التأمين سنوياً قد يؤدي إلى تكرار إجراءات الموافقات وإعادة فتح الملفات الطبية.
الدفع مقابل النتائج
وعلى مستوى مقدمي الرعاية الصحية، أكد شدياق أهمية الانتقال من نماذج الدفع مقابل حجم الخدمات والإجراءات إلى الدفع مقابل القيمة والنتائج العلاجية، من خلال قياس معدلات التعافي وحالات إعادة الإدخال إلى المستشفيات ومستويات السيطرة على الأمراض المزمنة.
وأشار إلى أن دبي تعتمد منذ عام 2020 نظام «مجموعات التشخيص ذات الصلة» لتسعير رعاية المرضى المنومين وفق مبالغ محددة ترتبط بالتشخيص والعلاج، بدلاً من احتساب تكلفة كل إجراء بصورة منفصلة.
واختتم بالتأكيد أن استدامة منظومة التأمين الصحي تتطلب تخطيطاً مشتركاً بين شركات التأمين وأصحاب العمل والمستشفيات، وتبادل البيانات بعد إخفاء هوية أصحابها، وتحديد الفئات الأكثر عرضة للمخاطر، ووضع مؤشرات أداء مشتركة تقيس النتائج الصحية وكفاءة الإنفاق، بما يضمن استمرار التغطية الصحية بجودة عالية وتكلفة قابلة للاستدامة.
حال المال والاقتصاد
الإمارات تنتقل بقطاع التأمين من توسيع التغطية إلى استدامة الإنفاق
التعليقات (0)